

우리는 주식이나 부동산 투자에는 공을 들이면서도, 정작 그 자산을 떠받쳐 주는 생명보험은 "예전에 하나 가입했으니 끝났다"며 서랍 속에 묻어두곤 합니다. 하지만 자산가들은 생명보험을 단순한 지출이 아니라 가족 보호, 은퇴 비과세 현금흐름, 상속세 유동성을 해결하는 핵심 자산관리 전략(Life Insurance Portfolio)으로 활용합니다. 이러한 혜택은 나이가 들어 질병이 생기거나 은퇴가 닥친 후에는 비용과 건강 문제로 준비하기 어렵기 때문에 한 살이라도 젊을 때 목적에 맞게 미리 설계해 두어야 합니다.
부부가 공동으로 비즈니스를 운영하는 경우에는 한 사람의 부재가 단순한 소득 공백을 넘어 사업 운영 전체에 영향을 줄 수 있다. 또한, 각자가 별도의 사업체를 운영하는 부부라면 위험은 더욱 복합적이다. 한 배우자의 소득 중단이 가정생활뿐 아니라 다른 배우자의 사업 운영 자금, 투자 계획, 공동 명의 자산 관리에도 영향을 미칠 수 있기 때문이다.
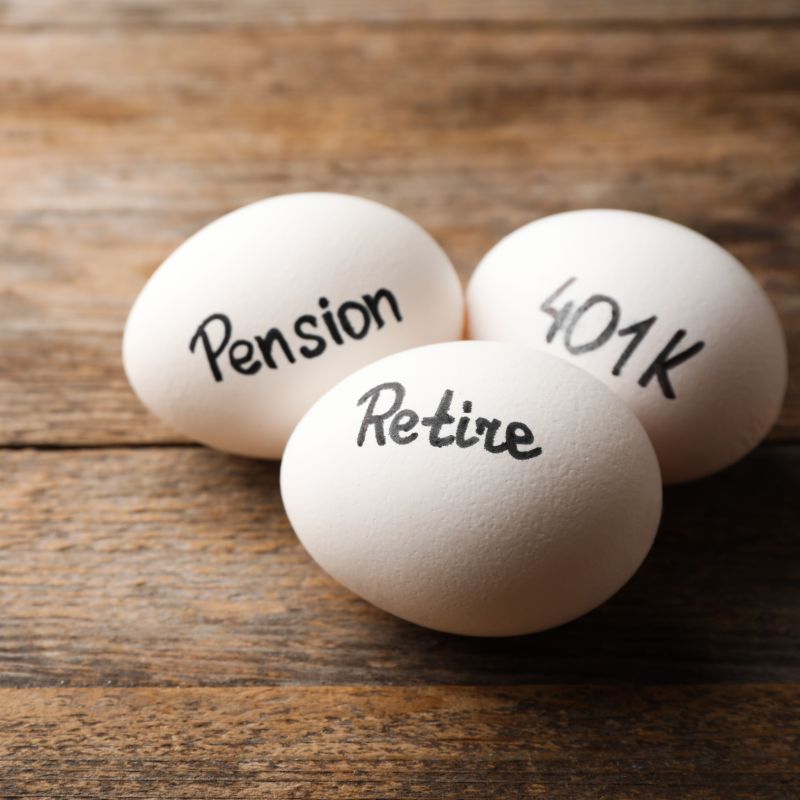
401(k) 플랜을 시작할 때 회사 매칭이나 비용보다 먼저 확인해야 할 게 있다. 바로 회사의 소유·지배 구조(Controlled Group)이다. 겉으로는 법인이 달라도 IRS 규정상 한 고용주로 묶일 수 있는데, 이걸 뒤늦게 알면 가입대상부터 운영 방식, 규정준수까지 플랜 전체를 다시 점검해야 할 수 있다. 처음부터 회사 구조를 정리해 전문가 검토를 받아두면, 불필요한 수정·추가 비용·컴플라이언스 리스크를 크게 줄이고 훨씬 안정적으로 플랜을 운영할 수 있다.

미성년 자녀들을 합법적으로 고용할 수 있다면? 그리고 그로 인해 절세 효과도 누릴 수 있다면? 또 결과적으로 우리 자녀들에 미래에 큰 부를 만들어 줄 수 있다면?