

은퇴를 준비하는 고객들과 상담을 하다 보면 가장 자주 듣는 질문 중 하나가 있습니다."어뉴이티는 안전한가요?"인터넷에는 "무조건 좋다"는 의견도 있고, 반대로 "절대 가입하면 안 된다"는 의견도 있습니다.하지만 이런 극단적인 표현보다는 어뉴이티의 목적과 특징을 정확히 이해하는 것이 중요합니다.
저축의 가치를 가르쳐 준 부모의 지혜 위에, 신용과 세금, 투자와 보험이라는 금융지식을 더한다면 자녀들은 단순히 돈을 버는 사람이 아니라, 평생 자신의 재정을 스스로 관리할 수 있는 건강한 경제적 독립인으로 성장할 것이다.
소셜 연금 고갈 논란은 단순한 위기 뉴스가 아니다. 오히려 정부가 책임져 주던 시대에서 스스로 준비해야 하는 시대로 바뀌고 있다는 신호에 가깝다. 평균 수명이 길어지고 은퇴 기간이 20년, 30년 이상으로 늘어나는 시대에는 개인 스스로 제2의 연금, 제3의 연금을 준비해야 한다. 은퇴의 성공은 자산의 크기로 결정되지 않는다. 통장에 얼마가 있느냐 보다 더 중요한 것은 그 돈이 평생 동안 얼마나 안정적인 소득을 만들어 주느냐 일 것이다.
은퇴 준비를 이야기할 때 가장 먼저 떠올리는 것은 ‘얼마를 모아야 하는가’이다. 401(k), IRA, 투자자산, 부동산 등 보유자산의 규모를 은퇴 준비의 기준으로 생각하기 쉽다. 그러나 은퇴가 가까워질수록 보유자산과 함께 그 자산에서 매달 얼마의 소득을 만들 수 있고, 얼마나 오래 유지할 수 있는지를 살펴볼 필요가 있다.
장애가 있는 자녀를 둔 부모님들이 상속계획을 준비하면서 가장 많이 하는 질문 중 하나는 장애가 있는 자녀에게 재산을 남기면 생활보조금 (SSI)이나 메디칼 (Medi-Cal) 같은 정부 혜택을 계속 받을 수 있나요? 입니다. 이러한 문제를 해결하기 위해 많이 활용되는 것이 바로 스페셜 니드 트러스트 (Special Needs Trust)입니다. 그러나 많은 분들이 Special Needs Trust는 반드시 별도의 독립된 트러스트를 미리 만들어야 한다고 생각하지만, 실제로는 그렇지 않은 경우도 많습니다.
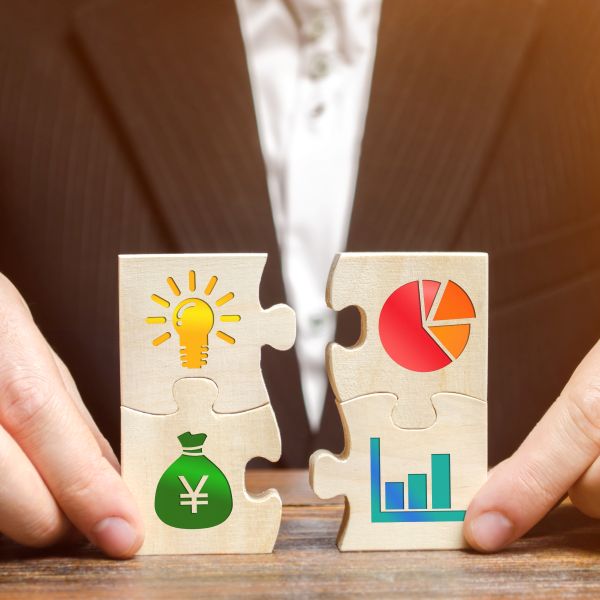
질문 하나로 시작해 보자. 당신은 집을 살 때 전액 현금으로 샀는가? 아마 아닐 것이다. 내 돈 20~30%에 은행 돈 70~80%를 더해 집을 먼저 확보했고, 그 집의 가치가 오른 몫은 온전히 당신 것이 되었다. 우리는 인생에서 가장 큰 자산을 이렇게 '남의 돈'으로 샀다. 그런데 이상하지 않은가. 집보다 더 오래 쓰고, 어쩌면 더 큰돈이 들어가는 자산, 바로 '은퇴 후 30년의 생활'을 준비할 때는 왜 오직 내 월급, 내 돈만으로 하려고 할까.
많은 분들이 은퇴를 이야기하면 아직 먼 미래의 일이라고 생각합니다. 하지만 은퇴는 어느 날 갑자기 찾아오는 것이 아니라 오랜 시간 준비해야 하는 인생의 중요한 단계입니다. 은퇴는 단순히 일을 그만두는 시점이 아니라, 새로운 삶의 시작입니다. 그 시작을 보다 안정적이고 여유 있게 맞이하기 위해서는 지금부터 차근차근 준비하는 것이 중요합니다.
은퇴를 준비하는 사람들에게 가장 많이 듣는 질문은 "얼마를 모아야 할까요?" 라고 한다면, 은퇴를 앞둔 사람들의 일반적인 고민은 "이 돈으로 은퇴 후 매달 얼마를 받을 수 있을까요?" 이다. 은퇴 플랜은 단순히 자산을 많이 모으는 것뿐만이 아닌 은퇴 이후 필요한 생활비를 안정적으로 마련하는 것이 포함되야 한다. 그래서 최근 미국의 은퇴설계는 자산의 규모보다 평생 안정적인 현금흐름(Lifetime Income)을 어떻게 확보할 것인가에 더욱 관심을 두고 있다.
"은퇴 후 매달 얼마가 필요할까요?" 은퇴 준비는 단순히 큰 금액을 모으는 것이 아니라, 은퇴 후에도 안정적인 생활을 유지할 수 있는 현금 흐름을 만드는 과정입니다. 오늘은 은퇴 생활비를 현실적으로 계산하는 방법에 대해 알아보겠습니다.
최근 은퇴 준비는 ‘자산을 얼마나 많이 모았는가’보다는 은퇴 이후 안정적인 생활비를 어떻게 마련할 것인가에 초점을 맞추고 있다. 이는 단순한 자산 축적(Accumulation)에서 은퇴소득 설계(Retirement Income Planning)로 관심이 이동하고 있음을 의미한다.