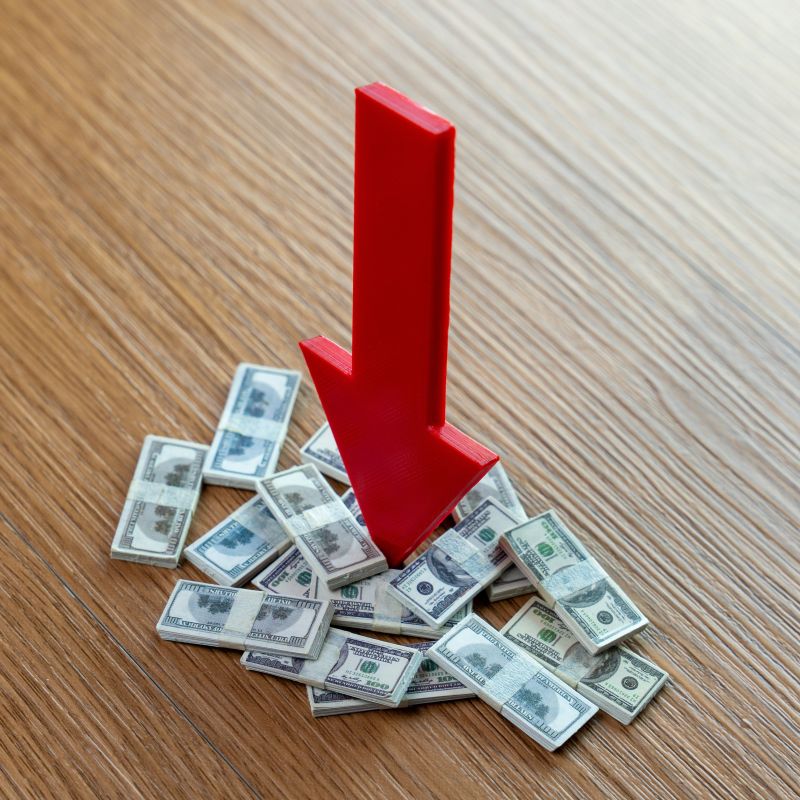
최근 미국 기준금리가 팬더믹 이후 높은 수준에 머물고 있으나, 앞으로 낮아질 가능성이 있다고 최근에 자주 거론되고 있다. 일반적으로 금리가 내려가면 대출 이자가 줄고, 소비와 투자가 늘어나면서 경제가 살아날 수 있는 긍정적 측면이 있다. 하지만, 이 같은 금리 하락은 고정이자를 지급하는 금융상품에 적용하면 다른 해석이 나올 수 있다. 즉, 현재보다 낮은 이율을 적용받게 되어 장기적으로 수익이 줄어들 수 있다. 따라서 지금 수준의 금리를 미리 확보해 두는 전략이 재정 계획에서 의미가 있게 된다.

은퇴 설계에서 가장 중요한 과제는 ‘얼마나 오래, 안정적으로 자산을 유지할 수 있는가’다. 단순히 투자수익을 극대화하는 것만으로는 예측할 수 없는 시장 변동성과 장수 리스크를 막기 어렵다. 이에 최근 Ernst & Young의 연구에 따르면 보험과 연금을 활용한 복합적 은퇴전략을 주목하고 있다.
은퇴를 앞둔 투자자는 시장 하락 리스크를 피하면서 성장 기회를 확보하기 위해 포트폴리오 내 안전자산 일부를 RILA(Registered Index-Linked Annuity)로 구성하는 전략을 고려할 수 있다. RILA는 주가지수 상승에 참여하면서도 투자자가 선택한 보호 수준까지 원금을 지켜주어 채권보다 높은 성장성과 안정성을 동시에 제공한다.

연준은 9 월에 예상대로 기준금리를 25bp 인하했다. 이는 2024 년 12 월 이후 첫 금리 인하다. 정책위원 대부분이 이에 동의했으며, 단 한 명만이 반대했다. 시장은 이미 이를 예상했으나, 투자자들의 관심은 이제 연준의 향후 행보에 쏠리고 있다. 연말 전 추가 완화가 있을 가능성이 높다는 자신감이 커지고 있다.

장례 계획은 일반적으로 Pre-planning과 Prepaying, 두 가지 방법이 있다. Pre-planning은 장례 절차와 세부 사항을 미리 결정하는 것을 의미하고, Prepaying은 미래의 장례비용을 미리 마련하거나 지불해 두는 것이다. 두 가지 차이를 이해하면 개인 상황에 맞는 방법을 선택할 수 있다.
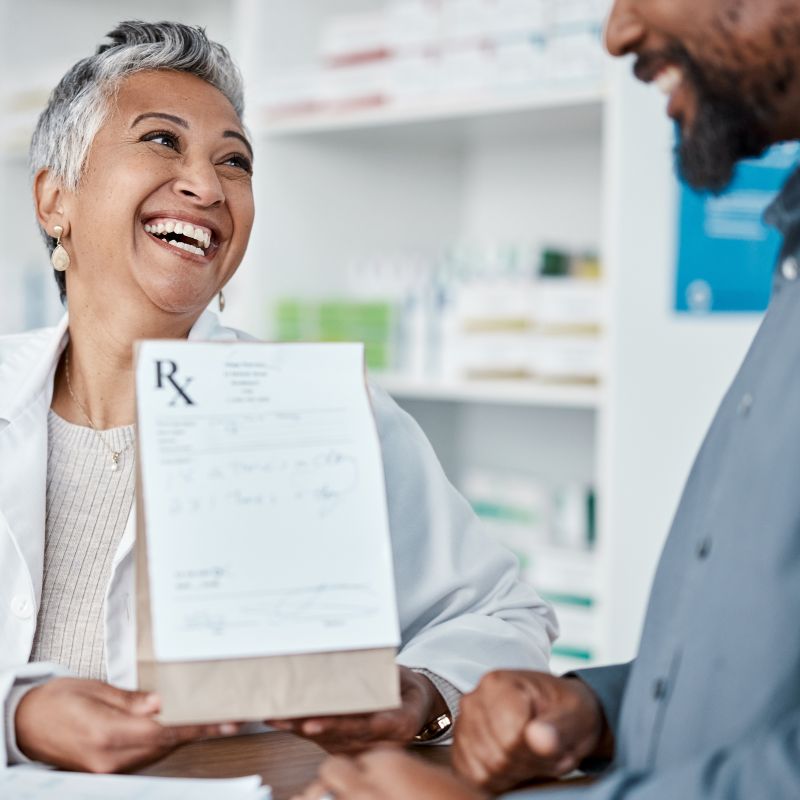
10월 15일부터 12월 7일까지는 메디케어 오픈가입 기간입니다. 이 시기에는 내년도 플랜을 새로 선택하거나 변경할 수 있으며, 플랜에 따라 보험료·혜택·병원 네트워크 등이 달라질 수 있습니다. 올해는 메디케어 에이전트를 통해 나에게 가장 맞는 플랜을 다시 점검해 보세요.

지난 2023년 1월부터 직원의 가족이 별세하면 5명 이상의 직원을 둔 회사에서 그 직원에게 최고 5일까지 상조 휴가 (bereavement leave)를 제공해야 한다는 법이 시행중이다.

9 월, 당사의 시장 사이클 평가는 강세를 유지했다. 강세 요인은 65.6%, 약세 요인은 34.4%였으며, 이는 강세 요인 42 개, 약세 요인 22 개를 반영한다. 점수는 강하지만, 7 월 말 이후 강세 비율은 점차 낮아지고 있어, 당사 모델과 시장 모멘텀 사이에 괴리가 발생할 가능성을 보여준다.